2008-2013年中国感应门铃市场深度剖析及未来走势预测报告
一、引言
感应门铃作为智能家居安防领域的重要组成部分,在2008-2013年间经历了显著的市场变化。本报告旨在深度剖析这一时期中国感应门铃市场的发展状况,并基于历史数据与行业趋势,对未来走势进行科学预测。
二、市场概况
2008-2013年,中国感应门铃市场总体呈现稳步增长态势。2008年受全球金融危机影响,市场增速放缓,但随后在国家刺激内需政策推动下,2009-2011年迎来高速增长期,年均复合增长率超过20%。2012-2013年,市场逐渐进入成熟期,增速趋于平稳。
从市场规模看,2008年感应门铃市场销售额约为15亿元,到2013年已突破40亿元,增长近两倍。销量方面,2008年约500万台,2013年达到1200万台左右。
三、市场深度剖析
(一)产品结构分析
感应门铃产品主要分为红外感应门铃、微波感应门铃、超声波感应门铃和几种技术融合的复合型门铃。2008-2013年,红外感应门铃凭借成本低、技术成熟等优势,占据市场主导地位,市场份额保持在60%以上。微波感应门铃因抗干扰能力强,市场份额逐步提升,从2008年的15%增长至2013年的25%。
(二)区域市场分析
华东、华南地区经济发达,房地产及智能家居普及率高,是感应门铃的主要消费市场,合计占全国市场份额的55%以上。华北地区受益于城市化进程加快,市场增速较快。中西部地区市场基数较小,但潜力巨大。
(三)品牌竞争格局
市场集中度较低,2008-2013年CR10(前十品牌市场份额)从45%下降至35%,竞争激烈。国内品牌如海康威视、大华、安居宝等凭借性价比优势占据中低端市场;国外品牌如霍尼韦尔、博世等主导高端市场。
(四)渠道分析
销售渠道以建材市场、安防专营店、电商平台为主。2008-2013年,电商渠道占比从不足5%快速提升至20%以上,成为重要增长点。
(五)消费者行为分析
消费者购买感应门铃主要关注灵敏度、稳定性、外观设计、价格及品牌。随着智能家居概念普及,消费者对联网、远程控制等功能需求增加。
四、未来走势预测(2014-2018年)
(一)市场规模预测
预计2014-2018年,中国感应门铃市场将保持年均15%左右的增速,到2018年市场规模有望突破80亿元,销量超过2500万台。
(二)技术发展趋势
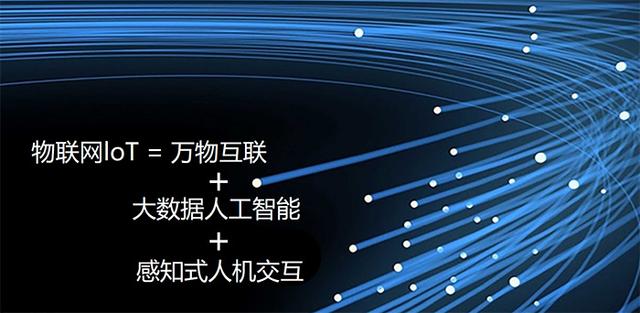
- 智能化:感应门铃将与智能家居系统深度融合,支持手机APP远程控制、视频对讲等功能。
- 无线化:电池供电、无线安装的感应门铃将更受欢迎。
- 多功能化:集成摄像头、温湿度传感器等多功能产品将增多。
- 低功耗:节能环保要求推动低功耗技术发展。
(三)竞争格局变化
行业整合加速,市场集中度将提升,预计CR10将回升至50%以上。具备自主知识产权和品牌优势的企业将胜出。
(四)渠道趋势
电商渠道占比将继续提升,预计2018年达到30%以上。新零售模式将推动线上线下融合。
(五)区域市场趋势
中西部地区将成为新的增长极,增速高于东部地区。
五、结论与建议
2008-2013年中国感应门铃市场经历了快速成长,未来将向智能化、无线化、多功能化方向发展。建议企业加大研发投入,提升产品附加值;布局电商渠道,拓展中西部市场;关注智能家居生态,寻求跨界合作。
六、风险提示
宏观经济波动、技术更新换代、行业竞争加剧、原材料价格波动等因素可能影响市场发展。
(注:本报告数据基于行业公开资料及合理估算,仅供参考。)